Financiación de audífonos sin intereses: opciones disponibles

Cuando ni la sanidad pública ni el seguro privado cubren el coste completo del audífono, la financiación sin intereses se convierte en una de las opciones más utilizadas para poder acceder al dispositivo sin tener que reunir todo el dinero de golpe. Te explicamos qué tipos de financiación existen y en qué fijarte antes de firmar.
Financiación ofrecida por la propia clínica
Muchas clínicas auditivas ofrecen planes de pago fraccionado sin intereses directamente, normalmente en colaboración con una entidad financiera externa que gestiona los pagos mensuales. Este tipo de financiación suele ser la más sencilla de tramitar, ya que se solicita en el mismo momento de la compra y no requiere buscar por tu cuenta una entidad distinta.
Tarjetas de compra a plazos
Algunas tarjetas de «compra ahora, paga después» o de crédito al consumo ofrecen periodos iniciales sin intereses para compras concretas, pero conviene leer bien la letra pequeña: pasado ese periodo, los intereses pueden ser considerablemente altos si no se liquida el importe a tiempo. Utilizar este tipo de tarjeta solo tiene sentido si tienes claro que podrás pagar dentro del plazo sin intereses establecido.
Préstamos personales al consumo
Algunos bancos y entidades financieras ofrecen préstamos personales específicos para financiar productos de salud, con condiciones que varían mucho según la entidad, tu perfil crediticio y el importe solicitado. Antes de decidirte por esta opción, compara la TAE de varias entidades, ya que aunque se anuncien como «sin intereses», algunos préstamos incluyen comisiones de apertura u otros gastos asociados que conviene revisar con atención.
Diferencia entre «sin intereses» y «coste cero»
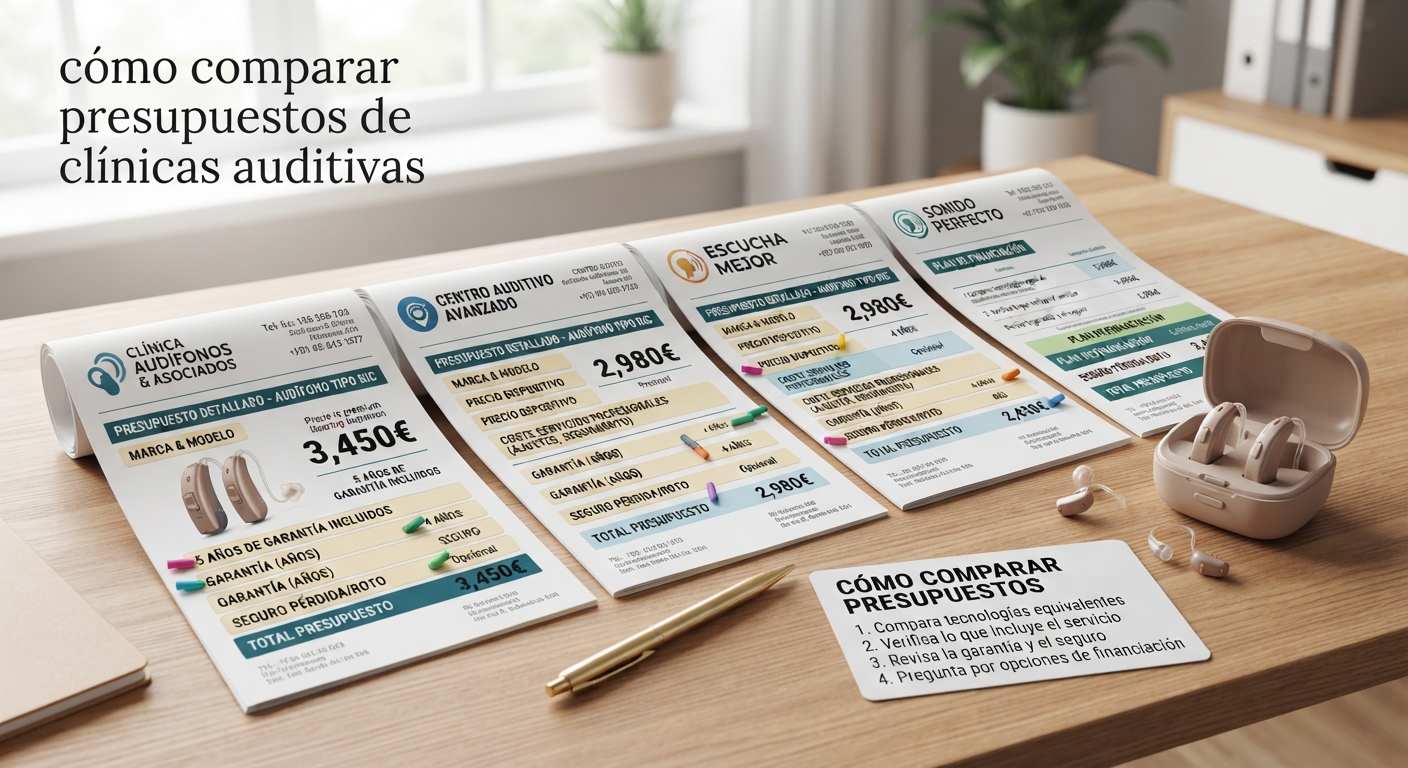
Es importante distinguir entre una financiación realmente sin coste adicional y una que solo elimina los intereses pero mantiene comisiones u otros cargos que encarecen el importe final. Antes de firmar cualquier plan de pagos, pide siempre que te detallen el coste total a pagar, no solo la cuota mensual, para poder comparar de forma justa entre distintas opciones.
Qué revisar antes de firmar
- El importe total a pagar, sumando todas las cuotas, no solo la mensualidad.
- Las penalizaciones por impago, en caso de que no puedas afrontar alguna cuota en un momento dado.
- Si existe posibilidad de amortización anticipada sin penalización, por si más adelante puedes liquidar el resto de una vez.
- Qué ocurre si el dispositivo falla o lo devuelves durante el periodo de prueba, y cómo afecta eso a la financiación contratada.
Financiación para un solo audífono o para el par
Si necesitas audífonos para ambos oídos, algunas clínicas permiten financiar el par completo en una única cuota mensual, mientras que otras calculan la financiación por unidad, lo que puede afectar al importe total y a las condiciones del plan. Vale la pena preguntar específicamente cómo se estructura la financiación si vas a adquirir dos dispositivos, ya que a veces existen descuentos o condiciones especiales por comprar el par.
Qué pasa si cambias de clínica durante la financiación
Si la financiación está vinculada directamente a la clínica donde compraste el audífono, cambiarte a otro centro para revisiones o mantenimiento no debería afectar a tus cuotas, ya que el contrato de financiación es independiente del servicio postventa. Sin embargo, si tienes dudas sobre garantías o servicios incluidos que dependan de la clínica original, conviene aclararlo antes de cambiar de centro.
Combinar financiación con ayudas públicas
Como comentamos en nuestra guía sobre ayudas y subvenciones para comprar audífonos en España, en muchos casos puedes solicitar una ayuda pública para cubrir parte del coste y financiar el resto sin intereses, reduciendo así el importe mensual a pagar. Conviene revisar si la convocatoria de la ayuda es compatible con la financiación privada antes de combinar ambas.
Si tu seguro cubre una parte
Si tu seguro médico privado cubre parcialmente el audífono, tal y como explicamos en nuestra guía sobre si los seguros médicos privados cubren audífonos, también puedes financiar únicamente la diferencia no cubierta, lo que reduce considerablemente la cuota mensual respecto a financiar el dispositivo completo.
Preguntas frecuentes
¿Necesito un aval para financiar un audífono? Depende de la entidad y del importe solicitado; en financiaciones pequeñas gestionadas por la propia clínica no suele ser habitual.
¿Puedo cancelar la financiación si devuelvo el audífono? Depende del acuerdo firmado con la clínica y la entidad financiera; conviene preguntarlo explícitamente antes de firmar.
¿Afecta la financiación a mi historial crediticio? Solicitar un préstamo o financiación puede quedar reflejado en ficheros de solvencia, por lo que conviene tenerlo en cuenta si planeas pedir otro crédito próximamente.
En resumen
La financiación sin intereses puede facilitar bastante el acceso a un audífono, ya sea a través de la propia clínica, tarjetas de compra a plazos o préstamos personales, pero conviene comparar bien las condiciones reales antes de decidirte. Leer la letra pequeña y sumar el coste total, no solo la cuota mensual, es la mejor forma de evitar sorpresas.
Este artículo tiene fines informativos y no sustituye un diagnóstico profesional. Si tienes dudas sobre tu audición, consulta con un otorrino o audioprotesista.



Publicar comentario